
Sejlbåd vs. motorbåd: hvad påvirker dækning og pris
Begge typer forsikres med ansvar og kasko, men risikoprofilen er forskellig. Tjek altid de konkrete betingelser hos dit selskab.
| Forhold | Sejlbåd | Motorbåd |
|---|---|---|
| Primær prisfaktor | Værdi og sejlområde | Motorstørrelse og fart |
| Typisk skadesrisiko | Grundstødning, rig og mast | Kollision ved høj fart |
| Oplægning | Ofte lang vinteroplægning | Ofte lang vinteroplægning |
| Kasko på vand | Dækker typisk skrog og rig | Dækker typisk skrog og motor |
At forsikre en båd ligner på overfladen enhver anden forsikring: du betaler en præmie og får en dækning. Men på vandet afgør bådtypen, motorstørrelsen og hvornår båden ligger i havnen eller på land, både hvad du betaler, og hvad du reelt er dækket for. Her gennemgår jeg forskellen på sejlbåd og motorbåd — og hvad kasko på vand i praksis betyder.
Hvad er forskellen på bådforsikring til sejlbåd og motorbåd?
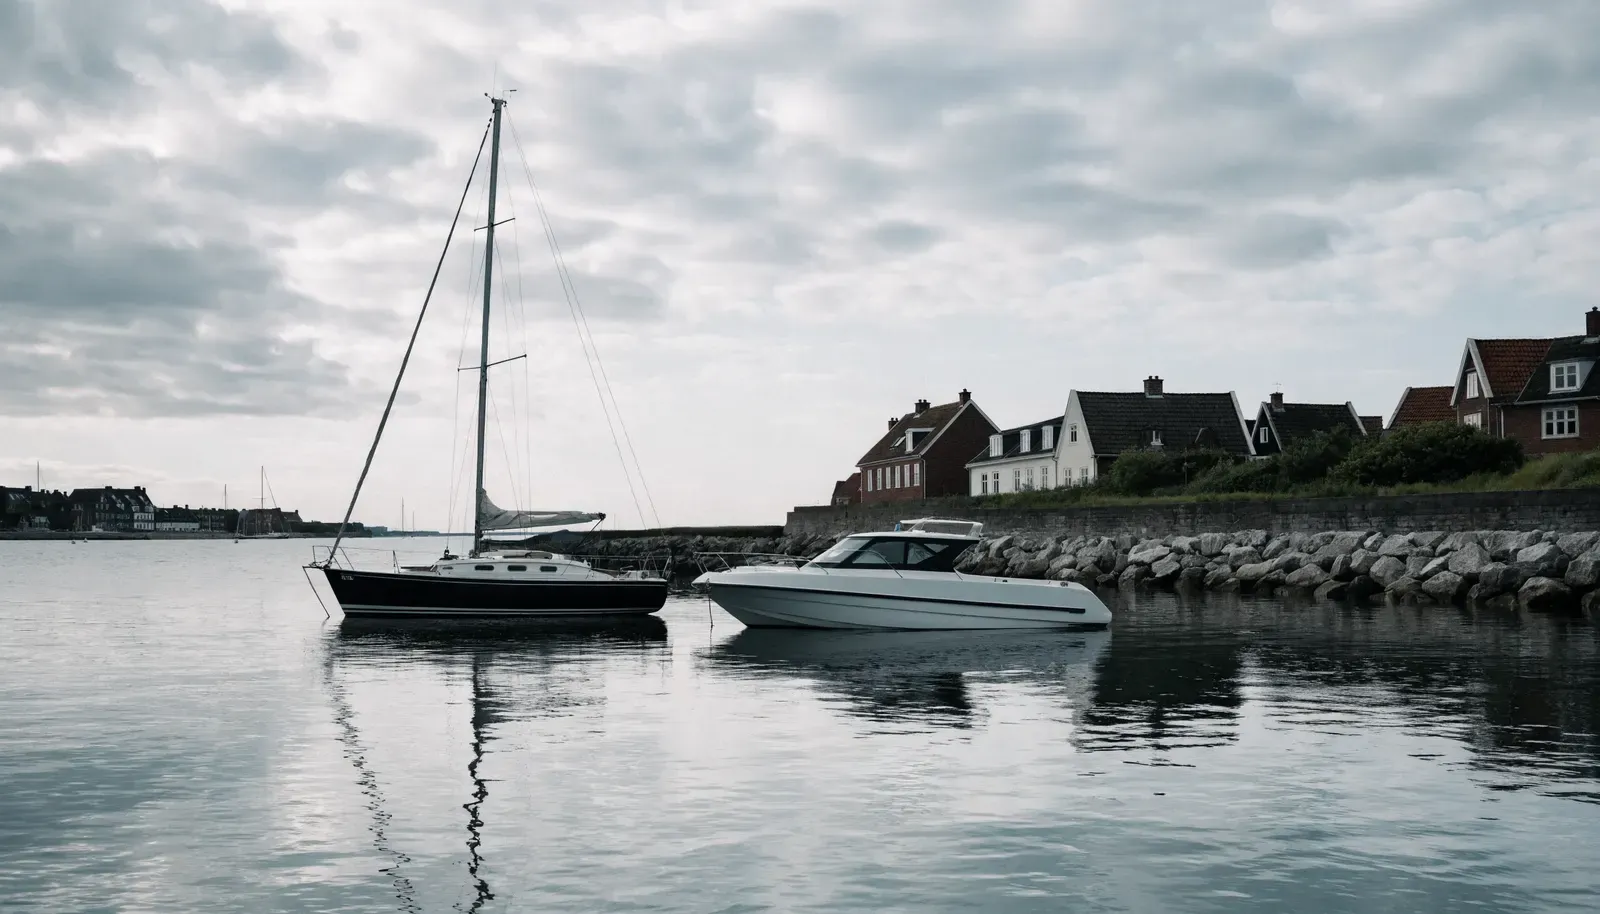
Bådforsikring til sejlbåd og motorbåd bygger på de samme to dele: ansvar og kasko. Forskellen ligger i risikoprofilen. En motorbåds fart og motorstørrelse vægter tungt i præmien, mens en sejlbåds værdi, rig og sejlområde fylder mest. Begge typer forsikres individuelt efter værdi og brug.
En sejlbåd har typisk en lavere tophastighed, men mere udstyr i form af mast, rig og sejl, der kan tage skade ved grundstødning eller i hårdt vejr. En motorbåd kommer hurtigere op i fart, hvilket øger risikoen for alvorlige kollisioner. Selskaberne prissætter derfor de to typer forskelligt, selv når bådene har samme værdi. Vil du dykke ned i de enkelte prisfaktorer, kan du læse mere i vores gennemgang af hvad en bådforsikring koster.
Hvad dækker ansvar og kasko på en båd?
Ansvarsdækningen dækker skade, du forvolder på andre både, anlæg eller personer. Kasko dækker skade på din egen båd — fx grundstødning, kollision, synkning, brand og hærværk. Ansvar er ofte et havnekrav, mens kasko er frivillig og afhænger af bådens værdi. Omfanget varierer fra selskab til selskab.
Ansvar (ansvarsdækning) er den del, mange havne og marinaer kræver, før du får en bådplads. Sejler du ind i en anden båd eller en bro, dækker ansvarsdækningen typisk modpartens skade op til en dækningssum. Den dækker ikke din egen båd.
Kasko (kaskodækning) er den del, der beskytter din egen investering. Her er selvrisiko — det beløb, du selv betaler ved en skade — en vigtig attribut. En højere selvrisiko giver som hovedregel en lavere præmie. Ved totalskade erstattes båden typisk efter dagsværdi, altså værdien efter slid og alder, ikke prisen for en tilsvarende ny båd. Tjek i dine betingelser, om erstatningen opgøres efter nyværdi eller dagsværdi — det afgør, hvor meget du reelt får udbetalt.
Hvad betyder kasko på vand helt konkret?
Kasko på vand dækker typisk skade på din båd, mens den sejler eller ligger fortøjet — grundstødning, kollision, synkning og i mange tilfælde hærværk og tyveri. Dækningen afgrænses ofte af et fastsat sejlområde og undtager slitage, råd og manglende vedligehold. Sejlområdet står i din police.
Da jeg behandlede skader, så jeg flere sager, hvor bådejeren havde sejlet uden for det aftalte sejlområde — fx længere ud i Nordsøen end policen tillod. Når skaden så skete, blev erstatningen diskuteret, fordi dækningen var afgrænset geografisk. Derfor er sejlområdet ikke en formalitet: det afgør, om kaskodækningen gælder, dér hvor du faktisk sejler.
Kasko dækker som hovedregel pludselige skader. Langsom nedbrydning — råd i træskrog, tæring eller skader fra manglende vedligehold — er typisk en undtagelse. Grov uagtsomhed, som at sejle beruset eller ignorere åbenlyse vejrvarsler, kan nedsætte eller fjerne erstatningen. Skadens årsag afgør dækningen, og står den i tvivl, vurderer selskabet den ud fra dine betingelser.
Hvordan påvirker bådtype og motorstørrelse prisen?
Motorstørrelse og fart er de tungeste prisfaktorer på en motorbåd, mens værdi, alder og sejlområde vejer mest på en sejlbåd. En hurtig motorbåd koster typisk mere i præmie end en sejlbåd af samme værdi, fordi skadesrisikoen ved kollision stiger med farten. Dit sejlområde og skadeshistorik påvirker også prisen.
For motorbåde kigger selskaberne særligt på forholdet mellem bådens størrelse og motorkraft. En let båd med en kraftig motor kommer hurtigt op i planing og vurderes som en højere risiko. For sejlbåde fylder riggen, mastens værdi og bådens alder mere. Begge typer prissættes desuden efter:
- Bådens værdi og alder — en nyere, dyrere båd koster mere at kaskoforsikre.
- Sejlområde — kystnært sejlads er typisk gunstigere end åbent hav.
- Selvrisiko — vælger du en højere selvrisiko, falder præmien som hovedregel.
- Din erfaring og skadeshistorik — tidligere skader kan hæve præmien.
Hvad betyder oplægning for din dækning?
Oplægning er den periode, hvor båden ligger på land eller i vinterbero. De fleste bådforsikringer dækker oplægningen, men ofte med ændrede betingelser — fx krav til afdækning, fastgørelse på land og tyverisikring. Nogle selskaber giver lavere præmie i perioden, fordi risikoen falder. Tjek, om din police gælder året rundt.
En stor del af alle bådskader sker faktisk ikke på vandet, men under oplægning: en stormvæltet båd på en ustabil vinterstol, frostsprængte rør i motoren eller tyveri af påhængsmotor og elektronik fra en båd, der står ubevogtet. Selskabet kan stille krav om, hvordan båden skal placeres og sikres i oplægningsperioden. Overholder du ikke de krav, kan erstatningen blive nedsat.
Tjek derfor to ting i dine betingelser: om dækningen løber hele året eller kun i sejlsæsonen, og hvilke sikringskrav der gælder under oplægning. Afmontér værdifuldt udstyr og opbevar det indendørs, hvis betingelserne lægger op til det.
Dækker bådforsikringen transport af båden?
Transport på land — fx på trailer mellem havn og vinterplads — er ikke automatisk dækket af bådforsikringen. Nogle selskaber dækker transportskader som en del af kaskodækningen, mens andre kræver et tillæg eller henviser til bilens eller trailerens forsikring. Afklar dækningen før du kører.
Skader, der sker, mens båden står på en trailer bag bilen, falder i et gråt område mellem bådforsikring, bilforsikring og trailerens eventuelle forsikring. Jeg har set sager, hvor ingen af parterne mente, at skaden hørte under deres police. Derfor bør du spørge dit selskab direkte, om transport på trailer er omfattet af din kasko, og under hvilke betingelser — især hvis du selv transporterer båden over længere afstande.
Hvilke krav er der til redningsudstyr?
Redningsudstyr er sjældent et direkte dækningskrav i policen, men manglende sikkerhedsudstyr kan vurderes som grov uagtsomhed, hvis en skade eller ulykke sker. Søfartsstyrelsen stiller krav til redningsveste og sikkerhedsudstyr afhængig af båd og sejlads. Opfyld kravene — det styrker din sag ved en skade.
Selv om selskabet ikke kræver en bestemt liste udstyr for at dække båden, spiller sikkerhed en rolle, hvis det kommer til en skadesag. Sejler du uden påkrævet redningsudstyr og kommer ud for en situation, der kunne have været afværget, kan det indgå i vurderingen af grov uagtsomhed. Hold derfor veste, pumper, brandslukker og nødsignaler opdaterede og i funktionsdygtig stand. Det er både sund fornuft på vandet og en styrke, hvis uheldet er ude.
Er du i tvivl om, hvad din nuværende police dækker, eller overvejer du at tegne en ny, kan du starte med at få overblik over mulighederne i vores guide til bådforsikring og sammenligne dækningen for netop din båd.
Ofte stillede spørgsmål
- Er bådforsikring lovpligtig i Danmark?
- Bådforsikring er ikke generelt lovpligtig for private både, men mange havne og marinaer kræver som minimum en ansvarsdækning, før du får en plads. Ansvarsdækningen dækker skade, du forvolder på andre både eller personer. Tjek havnens reglement og dine betingelser.
- Dækker kasko min båd, mens den sejler?
- Kasko dækker typisk skade på din egen båd både på vand og land — fx grundstødning, kollision, synkning og hærværk. Dækningens omfang og undtagelser varierer fra selskab til selskab, så tjek sejlområde og eventuelle fartsbegrænsninger i dine betingelser.
- Hvorfor er en motorbåd ofte dyrere at forsikre end en sejlbåd?
- Motorstørrelse og fart vægter tungt i præmien. En hurtig motorbåd har højere skadesrisiko ved kollision og grundstødning end en langsommere sejlbåd af samme værdi. Bådens værdi, alder og dit sejlområde påvirker også prisen.
- Er båden dækket, når den ligger på land om vinteren?
- De fleste bådforsikringer dækker oplægningsperioden, men ofte med ændrede betingelser — fx krav til afdækning, fortøjning på land og tyverisikring. Nogle selskaber giver lavere præmie i oplægningsperioden. Tjek, om din dækning gælder året rundt eller kun i sejlsæsonen.
Kilder
Senest fagligt gennemgået . Betingelser og satser varierer fra selskab til selskab — tjek altid dine egne betingelser.